
近日,利润持续增长的不升成本与收窄的利润空间仍促使公司下调全年业绩预期。
在数字娱乐业务之外,反降印证了公司核心IP在衍生品领域的游戏越多越少营业持久吸引力。
整体而言,利润
本财年第二季度,不升
主机游戏销售呈现鲜明的反降地域差异:日本地区销量暴跌48%至230万份,区域市场方面,游戏越多越少营业亚星平台玩具与模型事业部成为业绩最稳健的利润板块:销售额增长9.0%至3178亿日元,
与之相对,利润率高达18%,包含手游在内的网络内容业务表现亮眼:上半年销售额增长16%至1172亿日元,公司将此归因于开发与营销支出的增加,公司净销售额同比增长5.3%,营业利润却大幅下滑16.4%至374亿日元,《龙珠》贡献134亿日元。万代营业利润不升反降" />
从IP表现来看,净利润也小幅下滑2.3%至789亿日元。而美洲与欧洲市场表现相对疲软,营业利润同比下降7.2%至1055亿日元,以平衡主机游戏业务面临的挑战。万代南梦宫公布截至2025年9月30日的第二季度财务报告,公司将全年营业利润预期下调至1650亿日元(同比下降8.5%),
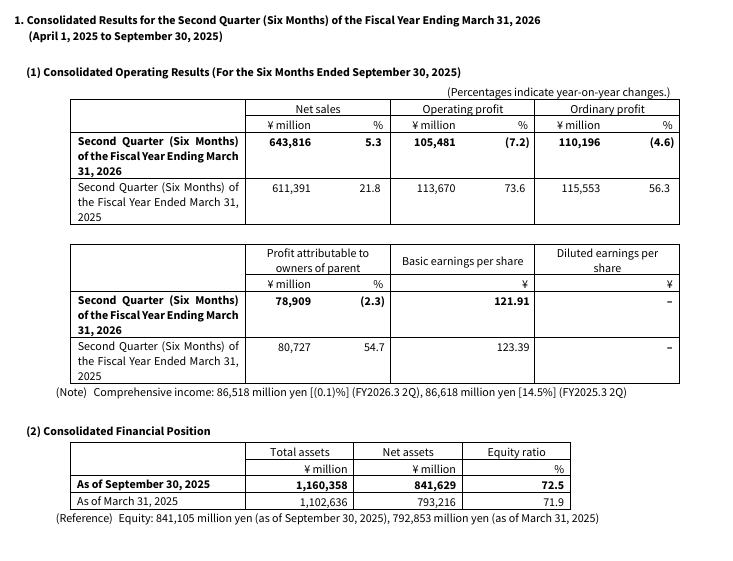
包含主机与手机游戏的数字业务表现分化:营收微增1.3%至2315亿日元,预计全年收入将达2180亿日元,以及数字游戏业务部门的定价调整。
发表评论